成都典当行全指南:房产、汽车、民品典当融资怎么选才划算
在成都,遇到资金周转不灵的时候,越来越多的人开始把目光投向典当行,而不是只盯着银行和网贷。原因很实际:银行审批慢、门槛高,网贷利率不透明、风险难控,而正规典当行手续相对简单、放款快,还能把闲置资产盘活。不过,成都典当行数量不少,服务类型、利率水平、专业程度差别很大,选错机构可能多花冤枉钱。这篇文章就从业务类型、利率构成、办理流程和选择标准几个角度,把成都典当行这件事讲清楚。
成都典当行是做什么的?和银行、小贷有什么区别
典当本质上是一种以物为担保的短期融资方式。你把房产、汽车、黄金、名表等资产质押或抵押给典当行,按评估价值的一定比例拿到借款,约定到期赎回。它属于持牌经营的金融业态,受地方金融监管部门监管,和民间借贷、地下钱庄有本质区别。
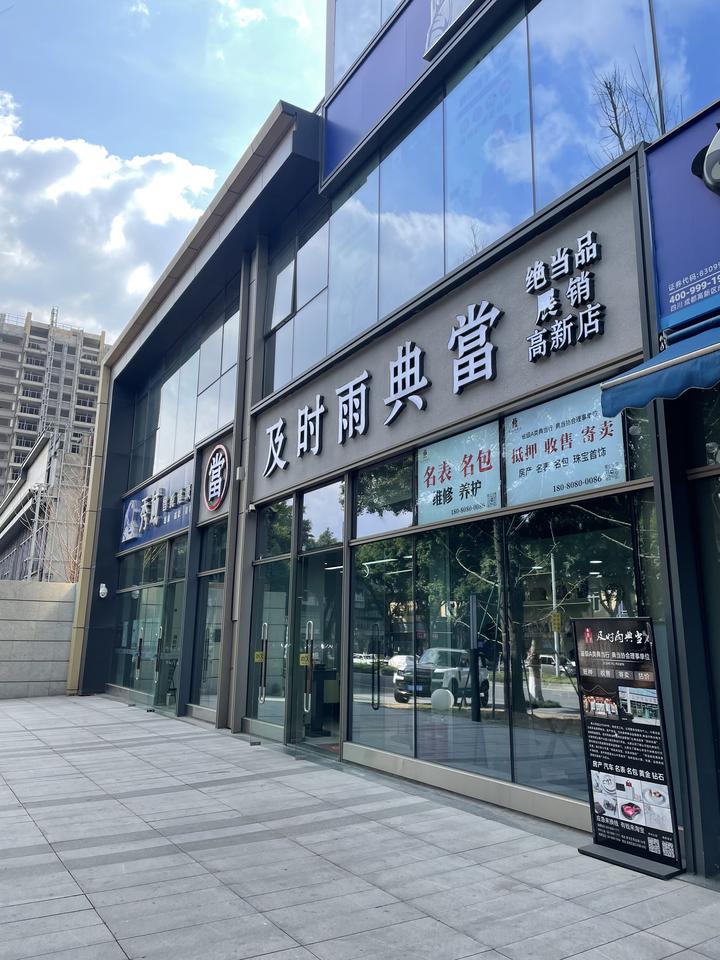
和银行相比,典当行的优势在于"快"和"活":银行抵押贷款通常要经历征信审查、收入证明、评估、审批、放款等多个环节,周期动辄两三周;典当行一般当天或次日就能完成评估和放款,对征信的要求也相对宽松,更看重质押物的价值和变现能力。代价是综合费率高于银行,所以典当更适合短期应急,而不是长期大额融资。
和小额贷款公司相比,典当行必须有实物担保,不涉及纯信用放款,这也意味着借款人不会背上无抵押的高息债务,风险边界更清晰。
成都典当行的主要业务类型
房产典当:额度大,适合大额短期周转
房产典当是成都典当行里单笔金额最高的业务,住宅、商铺、写字楼都可以作为抵押物。典当行会对房产做价值评估,结合地段、房龄、产权清晰度给出折当率,一般在评估值的五到七成之间。办理时需要准备房产证、身份证、婚姻状况证明等材料,部分机构还要求共有人到场签字。
房产典当的优点是额度高、期限相对灵活,适合企业主短期垫资、工程款周转、大额医疗支出等场景。需要注意的是,房产典当涉及抵押登记,务必确认机构具备正规资质,并在合同中看清综合费率、期限和续当规则。
汽车典当:放款快,两种模式可选
汽车典当在成都的需求很旺盛,尤其是做小生意、跑运输的群体。常见模式有两种:一是押车,车辆交由典当行保管,额度相对高;二是不押车,只押登记证书并办理抵押登记,车照常开,额度略低但更实用。评估主要看品牌、车龄、行驶里程和车况,折当率通常在评估价的三到七成。
汽车典当的最大优势是速度快,材料齐全的话当天就能放款。办理前要确认车辆无查封、无重复抵押,保险和年检在有效期内,避免评估环节卡壳。
民品典当:黄金、名表、珠宝、奢侈品
民品典当是门槛最低、最贴近普通人的业务。黄金首饰、金条按当日金价和成色折算,名表看品牌、型号、成色和附件齐全度,钻石珠宝看证书和品质,高端包袋、数码产品也在受理范围内。这类业务金额相对小,但办理极快,很多成都典当行支持现场鉴定、当场放款。
民品典当的关键在于鉴定是否专业、报价是否透明。正规机构会当面称重、验成色、出具评估说明,费率写进合同;不规范的机构可能在成色和重量上做文章,实际到手金额缩水。建议多问几家,对比报价再决定。
成都典当行利率和费用怎么算
很多人关心"典当行利率",实际上典当的综合成本由两部分构成:一是利息,二是综合服务费(包含保管、评估、手续等)。按监管要求,动产质押的月综合费率上限、房地产抵押的月费率上限都有明确规定,具体执行标准各家不同,通常月综合成本在百分之二到百分之四之间浮动,房产类相对低一些,民品类相对高一些。
算成本时不能只看月费率,还要看实际用款天数。典当适合短期周转,用一个月和用三个月,总成本差别很大。另外要问清楚:提前赎当是否退费、逾期如何处理、续当怎么收费、有没有评估费、保管费、公证费等额外项目。把这些问明白,才能算出真实的资金成本。
在成都办理典当的完整流程
- 咨询与预评估:说明资产类型和用款金额,机构给出大致额度和费率区间。
- 准备材料:身份证、资产权属证明(房产证、行驶证、购买凭证等),房产类还需婚姻证明和共有人材料。
- 现场鉴定评估:专业人员验货、估价,确定折当率和放款额度。
- 签订合同:明确当金、期限、费率、赎当和续当条款,逐条看清再签字。
- 办理登记与放款:房产、车辆需办理抵押登记,完成后放款,通常当天到账。
- 到期赎当或续当:结清本息取回资产,或按约定办理续当手续。
如何挑选靠谱的成都典当行
第一,看资质。正规典当行持有典当经营许可证和营业执照,经营场所固定,可以在门店显著位置看到证照。没有资质的"寄卖行""回收店"从事典当业务,存在法律风险。
第二,看评估是否透明。专业机构会当面鉴定、说明估价依据,黄金称重、名表验机芯、房产看产权,流程规范。含糊其辞、只给一个总价不给明细的,要留个心眼。
第三,看合同是否规范。当票、合同、费率条款齐全,收费项目一目了然,不搞口头承诺。凡是要求签空白合同、收取合同外费用的,直接排除。
第四,看服务和口碑。成都本地经营时间长、业务覆盖房产、汽车、民品全品类的机构,通常在鉴定能力和资金实力上更稳。可以提前电话咨询,感受一下响应速度和专业度。
关于典当融资的几个常见误区
误区一:典当就是"卖东西"。典当是质押融资,到期还本付息就能赎回资产,所有权并不转移,和变卖有本质区别。
误区二:利率越低越好。费率低但额度压得狠、隐性收费多,实际成本未必低。要综合看放款额度、费率、期限和额外费用。
误区三:什么都能当。典当行只接受易变现、易保管、权属清晰的资产。产权不明、来源不清、难以处置的物品通常不受理。
误区四:逾期无所谓。绝当后典当行有权依法处置质押物,可能造成资产损失。用款前要规划好还款来源,确实周转不开应尽早沟通续当。
结语
成都典当行是金融服务体系里一个实用但常被低估的补充渠道。急用钱的时候,它能用房产、汽车、黄金、名表这些"沉睡资产"快速换来现金流,手续比银行简单,成本比盲目借高利贷可控。关键在于选对机构、看清合同、算明白成本,把典当当作短期周转工具而不是长期负债来源。无论是房产典当、汽车典当还是民品典当,提前了解规则、货比三家,才能让融资这件事既快又稳。