成都典当行全指南:房产、汽车、黄金名表如何快速融资
在成都,急用钱的时候找谁?不少人第一反应是银行贷款,但审批周期长、门槛高,往往解不了燃眉之急。这时候,成都典当行就成了一个被低估的融资渠道。从房产、汽车到黄金、名表,典当行能覆盖的质押物范围比很多人想象的要广,放款速度也远快于传统信贷。本文结合本地实际情况,聊聊成都典当行的服务类型、利率水平、办理流程和选择要点,帮你在需要资金周转时少走弯路。
典当行在金融体系里扮演什么角色
提到金融服务,大家熟悉的是银行、证券、保险、基金、信托这些板块,典当行常常被忽略。但从功能上看,典当本质上是一种以物换钱的短期质押融资,属于民间金融体系的组成部分。它的特点是"快"和"活":不看征信流水,不查负债率,只认质押物的价值和权属是否清晰。
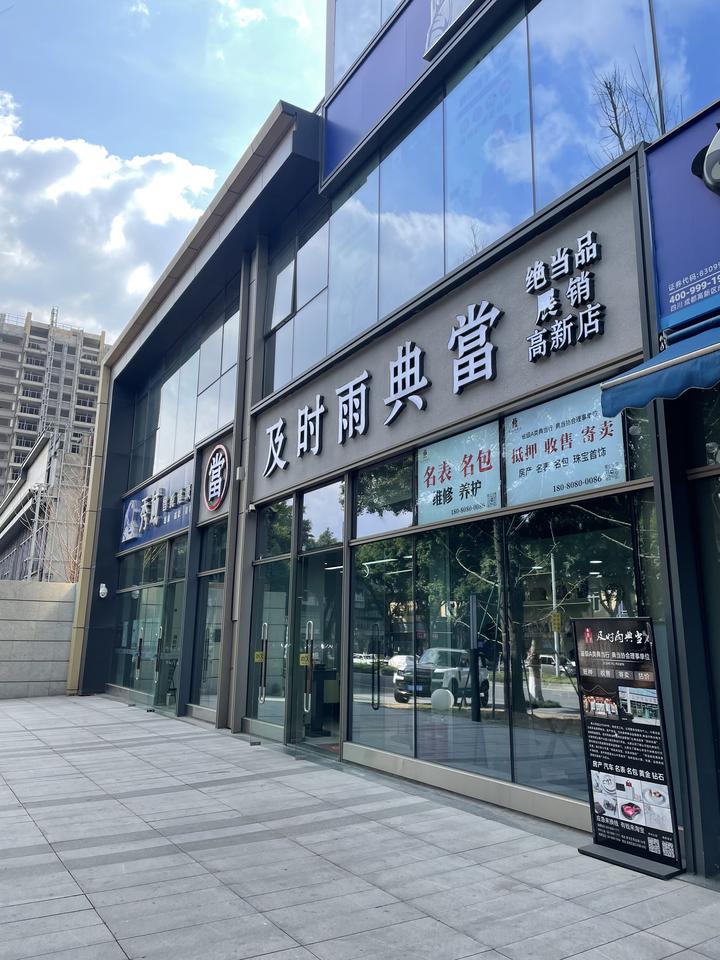
对成都的中小企业主、个体工商户和普通家庭来说,典当行的价值体现在几个方面:
- 放款快:民品典当通常当天可放款,房产和汽车典当一般1至3个工作日完成。
- 门槛低:不强制要求稳定收入证明,质押物合格即可办理。
- 期限灵活:短期周转为主,可按月计息,随借随还。
- 不影响征信:正常典当业务不上报征信系统,对后续申请银行贷款没有负面影响。
需要说明的是,典当行不是"最后的选择",而是一种工具。用得好,它能帮你盘活手里的资产,避免因短期缺钱而低价变卖房产或股票。
成都典当行的主要业务类型
房产典当:额度大、适合大额周转
房产典当是成都典当行里单笔金额最高的业务。住宅、商铺、写字楼、别墅都可以作为抵押物,只要产权清晰、无查封、可上市交易,一般能贷到评估价的五到七成。适合企业主短期垫资、工程款周转、大额医疗支出等场景。
办理房产典当需要注意:房屋需有不动产权证,共有人需到场签字,部分典当行对房龄和区域有一定要求。相比银行房产抵押贷款动辄一两个月的审批周期,典当行的流程压缩到几天,这是它最实在的优势。
汽车典当:不押车也能办
成都机动车保有量大,汽车典当的需求一直很旺。目前主流做法分两种:一是押车,车辆存放在典当行指定车库,额度相对高;二是不押车,只办理抵押登记,车辆照常使用,额度略低。对于靠车跑业务、跑网约车的车主来说,不押车模式显然更实用。
黄金典当:小额应急的首选
金条、金饰、金币都可以典当,按当日金价和成色折算。黄金典当的优势是变现快、手续简单,带上身份证和实物,验金称重后当场就能拿到钱。成都不少典当行支持随还随取,适合几千到几万元的小额应急。
名表典当:高价值民品的代表
劳力士、欧米茄、卡地亚、百达翡丽等品牌腕表是民品典当里的"硬通货"。典当行一般会参考品牌、型号、成色、附件(保卡、盒子)来估价,热门款折当率更高。除了名表,钻石首饰、翡翠玉石、奢侈品包袋也在民品典当范围内。
成都典当行利率怎么算
这是大多数人最关心的问题。按照现行监管规定,典当行的综合费率由利息和综合费用两部分构成,其中综合费用包含服务费、保管费等。实际操作中,月综合费率通常落在以下区间:
- 动产质押(黄金、名表等民品):月费率相对较低,一般在2%至3%左右;
- 财产权利质押:介于动产与不动产之间;
- 房地产抵押:月费率通常在2%至3.5%区间,具体因机构和期限而异。
换算成年化,典当融资的成本明显高于银行贷款,这是它的定位决定的——用速度换成本。所以建议把典当当作短期周转工具,期限控制在几个月内,资金回笼后尽快赎当,避免长期占用推高成本。办理前一定要问清楚:费率是按月还是按日计、有没有最低计费期限、提前还款是否退费、逾期如何处理。这些细节比费率本身更影响实际支出。
办理典当的完整流程
以成都本地典当行的通行做法为例,流程大致如下:
- 咨询与预评估:通过电话或到店说明质押物情况,获取大致额度区间。
- 提交资料:身份证、质押物权属证明(房产证、行驶证、发票、保卡等)。
- 专业评估:由评估师对物品验真、估价,确定放款额度。
- 签订合同:明确典当金额、费率、期限、赎当方式,务必逐条看清。
- 办理登记:房产和汽车需办理抵押登记手续。
- 放款:民品当场放款,房产汽车在登记完成后放款。
- 赎当或续当:到期还本付息赎回物品,或申请续当延长期限。
怎么挑选靠谱的成都典当行
成都市场上典当机构数量不少,水平参差不齐。挑选时可以从这几个角度判断:
- 看资质:正规典当行须持有《典当经营许可证》和营业执照,经营场所应悬挂公示。可先在商务主管部门或行业协会渠道核实。
- 看评估是否透明:靠谱的机构会当面说明估价依据,黄金按金价成色、名表按型号行情、房产按评估报告,而不是随口报价。
- 看合同是否规范:费率、期限、违约责任写清楚,不设模糊条款,不口头承诺。
- 看保管条件:涉及押车、押物的,了解存放环境和保险安排。
- 看口碑与经营年限:本地经营时间长、客户复当率高的机构,通常更值得信赖。
另外提醒一点:典当行不得吸收存款、不得发放信用贷款,凡是打着"典当"旗号做无质押放款、承诺高息理财的,都要提高警惕。
典当融资适合哪些人
结合成都本地的情况,以下几类人群使用典当行比较合适:
- 小微企业主、个体工商户,遇到货款垫付、订单备货、工程款结算的时间差;
- 有房有车但银行审批来不及,急需大额资金的家庭;
- 手里有黄金、名表等闲置高价值物品,想短期变现又不想卖掉的人;
- 征信有瑕疵、难以通过银行审核,但资产充足的借款人。
反过来说,如果是长期资金需求、金额特别大、或者还款来源不稳定,还是应该优先考虑银行经营贷、抵押贷等成本更低的渠道。典当行的定位是"短期、应急、灵活",认清这一点,才能把它用对地方。
写在最后
资金周转这件事,怕的不是借钱,而是借错钱、找错门。成都典当行作为本地金融服务体系的一个补充环节,在房产典当、汽车典当、黄金典当、名表典当等场景中提供了实实在在的便利。关键在于提前了解规则、算清成本、选对机构。急用钱的时候不慌,是因为平时已经把路摸清楚了。
如果你正在成都寻找典当融资渠道,建议先做一次免费评估,把质押物情况、所需金额和用款周期说清楚,再对比两三家机构的方案,综合费率和口碑做决定。理性借贷,量力而行,才是长久之计。