成都典当行全解析:房产、汽车、民品典当融资怎么选更划算
在成都,遇到短期资金周转难题时,除了银行贷款、信用卡取现、网络小贷之外,典当行是一条容易被忽视却相当实用的融资渠道。尤其是名下有不方便快速变现的房产、车辆、黄金首饰或名表时,典当融资往往能在几天甚至几小时内解决燃眉之急。不过,很多人对成都典当行的认知还停留在"当东西换钱"的层面,对费率结构、业务类型、办理流程和风险点了解不深,容易在急需用钱时做出不划算的选择。本文结合本地实际情况,把成都典当行的主要业务、利率水平、适用场景和注意事项讲清楚,供有融资需求的朋友参考。
成都典当行是什么?和银行、小贷有什么不同
典当行是经地方金融监管部门批准设立、以财物抵押或质押方式提供短期融资的持牌机构。它的本质是"以物换贷",核心特点可以概括为三点:放款快、门槛相对低、期限灵活。与银行贷款相比,典当行不查征信报告作为唯一依据,更看重当物本身的价值和变现能力;与网络小贷相比,典当行的资金来源和经营行为受监管约束,费率相对透明,且不会出现暴力催收等问题。
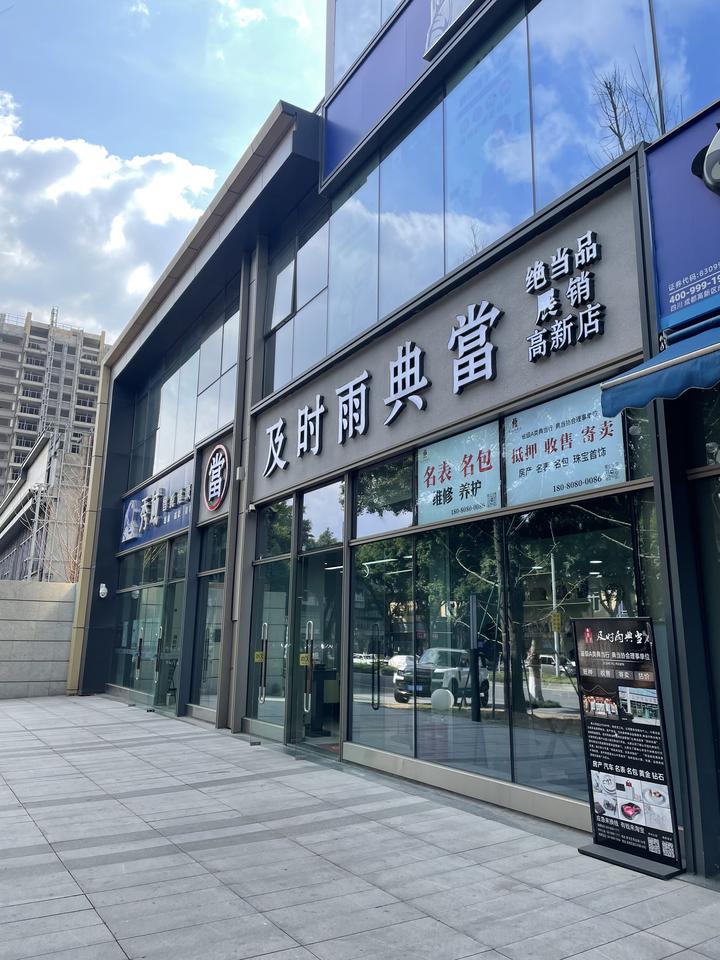
从行业属性看,典当属于金融服务体系中的补充性融资渠道,与银行、证券、保险、基金、信托等共同构成多层次的资本市场服务网络。在成都这样的新一线城市,典当行的服务对象既有小微企业主、个体工商户,也有临时资金紧张的工薪家庭,业务覆盖面比很多人想象的要广。
成都典当行的四大主流业务,各自适合什么人
房产典当:额度高,适合大额短期周转
房产典当是成都典当行里单笔金额最高的业务,通常以住宅、商铺、写字楼等作为抵押物,可贷额度一般为评估价值的五到七成。适合企业主垫资、工程款周转、大额医疗支出等场景。办理时需要提供房产证、身份证、婚姻状况证明等材料,部分机构还要求共有人到场签字。需要提醒的是,房产典当涉及抵押登记,流程比民品典当稍长,一般需要三到七个工作日,急用钱时要提前规划时间。
汽车典当:放款快,注意车辆保管方式
汽车典当在成都的需求量很大,分为"押车"和"不押车"两种模式。押车模式额度更高、费率更低,车辆由典当行统一停放保管;不押车模式可以继续日常使用,但通常需要安装GPS并办理抵押登记,额度会打折扣。对于只是短期几天到几周周转的车主,押车模式往往更划算;如果车辆是谋生工具,不押车则更实际。
民品典当:门槛最低,当天可放款
民品典当涵盖黄金、铂金、钻石、珠宝玉石、名表、名包、数码产品等。这类业务的最大优势是"快"——鉴定、估价、放款往往在一两个小时内完成,适合几千到几万元的应急需求。黄金典当按当日金价和成色折算,名表则要看品牌、型号、成色和附件齐全程度,劳力士、百达翡丽等流通性强的品牌折当率明显更高。
黄金典当与名表典当:细节决定能当多少钱
黄金典当的核心是重量和成色,建议提前了解当日上海黄金交易所的基础金价,做到心中有数。名表典当则更考验鉴定能力,原盒、原卡、保修卡、购买凭证是否齐全,直接影响评估价格。成都部分专业典当行配有持证鉴定师,能够现场给出评估依据,这类机构在透明度和可信度上更有保障。
成都典当行利率怎么算?这些费用项目要看清
典当行的综合费用通常由两部分构成:利息和综合服务费(含保管费、鉴定评估费、保险费等)。按照监管要求,动产质押的月综合费率上限为4.2%,房地产抵押的月综合费率上限为2.7%,具体执行标准各家机构会有差异。换算成年化利率,民品典当的成本明显高于银行贷款,这也是典当行更适合"短期应急"而非"长期借贷"的原因。
在实际办理中,有几个费用细节值得留意:
- 计息方式是按月还是按天,提前赎当是否退还部分费用;
- 是否存在评估费、保管费、GPS安装费等额外收费;
- 逾期后的罚息标准和续当规则;
- 绝当后的处理方式和折价规则。
建议在签约前要求对方出具完整的费用清单,把每一项写进当票,避免口头承诺与实际不符。
在成都选择典当行的五个实用建议
第一,看资质。正规典当行应持有《典当经营许可证》和营业执照,经营场所固定,招牌规范。可以通过地方金融监管部门公示信息核实机构名单。
第二,比费率。同样的当物,不同机构的评估价和费率可能相差不少,多问两三家再做决定,尤其是房产、汽车这类大额业务。
第三,看鉴定是否专业。黄金、名表、珠宝的估价需要专业能力,正规机构会当面检测、说明依据,而不是随口报价。
第四,读懂当票。当票是典当关系的法律凭证,上面记载了当物信息、金额、费率、期限、赎当方式等关键内容,签字前务必逐项核对。
第五,量力而行。典当融资解决的是短期流动性问题,赎当资金来源要提前想清楚。如果预计还款周期较长,银行贷款或经营性贷款的综合成本可能更低。
关于典当融资,几个常见误区需要澄清
有人以为典当行"什么都能当",实际上违禁品、来源不明的物品、权属不清的财产都不能受理。也有人认为典当行不看征信就一定能办成,事实上正规机构同样会做基本的身份和权属核验,只是评估重心不同。还有人把典当等同于"卖东西",其实典当是抵押借贷关系,按期赎当后当物原样返还,这与绝当后由典当行处置是两回事。
对于成都本地的小微企业主和个体经营者来说,典当行在银行信贷审批周期较长、季节性备货或工程垫资等场景下,确实能起到"过桥"作用。关键在于把它当作短期工具使用,控制好成本和期限,而不是长期依赖。
结语
成都典当行作为地方金融服务体系的补充,在房产典当、汽车典当、民品典当、黄金典当、名表典当等细分领域形成了相对成熟的服务模式。急用钱时,选择持牌正规机构、提前了解费率和流程、根据自身情况匹配合适的典当方式,才能既解决资金问题,又避免不必要的成本支出。融资无小事,多一分了解,就少一分被动。