成都典当行全指南:房产、汽车、民品典当融资怎么选,利率与流程一次讲清
在成都,遇到资金周转的紧急关口,很多人第一反应是找银行,但银行审批周期长、门槛高,往往远水解不了近渴。这时候,成都典当行就成了一个被越来越多人重新认识的融资渠道。它既不是旧观念里的"当铺",也不是高利贷的替代品,而是持牌经营、受监管的正规金融业态。本文从行业逻辑出发,把房产典当、汽车典当、民品典当、黄金典当、名表典当这几类主流业务的适用场景、办理流程、利率构成和避坑要点讲透,帮助成都本地有短期融资需求的朋友做出更理性的判断。
一、成都典当行是什么?先厘清三个常见误解
典当是指当户将其动产、财产权利作为当物质押或者将其房地产作为当物抵押给典当行,交付一定比例费用,取得当金,并在约定期限内支付当金利息、偿还当金、赎回当物的行为。放到成都的市场环境里,理解典当行需要先破除三个误解。
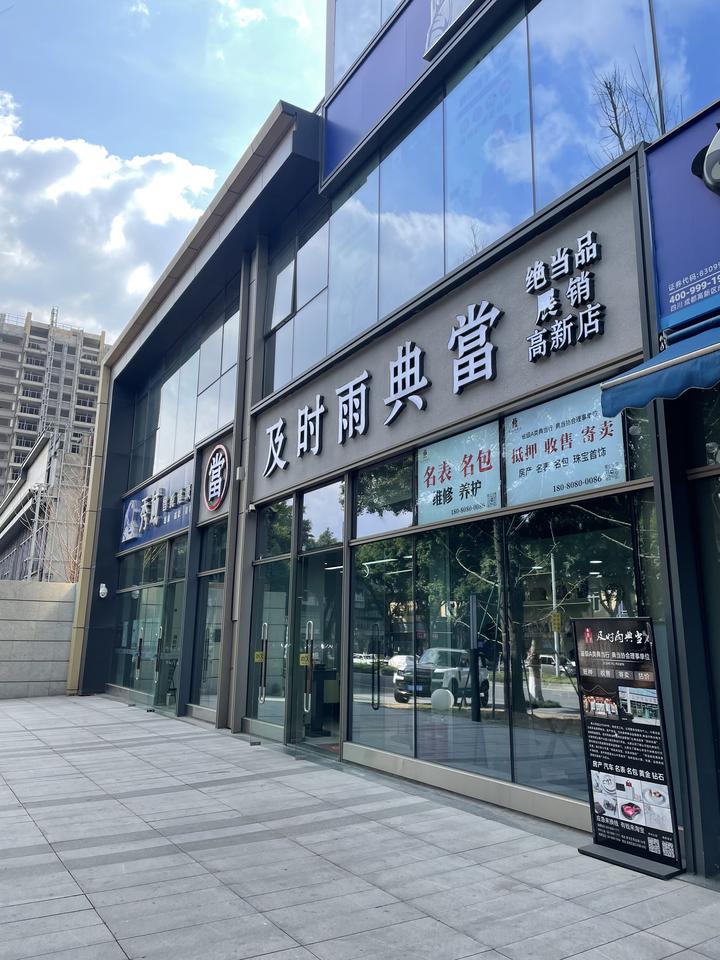
- 误解一:典当行等于高利贷。正规典当行是经地方金融监管部门批准设立的特许经营机构,注册资本、费率上限、业务范围都有明确约束,综合费率通常以月为单位计收,且必须在合同中明示,不存在"利滚利"的合法空间。
- 误解二:只有走投无路才去典当。实际客户群体中,中小企业主、个体经营者、有临时资金缺口的上班族占了大头。他们看中的是放款快、手续简、不看征信查询次数、当期灵活这几点。
- 误解三:当出去的东西就没了。典当的本质是质押或抵押融资,绝大多数客户在约定期限内赎当,当物原样取回。只有逾期不赎且达到绝当条件,典当行才依法处置当物。
从行业属性看,典当行处在银行、小贷、融资租赁、担保等多元融资体系的补充位置,服务的是"银行做不了、民间借贷不放心"的那一段需求。这也是四川典当公司近年来在成都、绵阳、德阳等地稳步增长的根本原因。
二、房产典当:额度高、期限相对宽松的主力业务
房产典当是单笔金额最大的一类业务,适合名下有房、但短期内需要几十万到数百万资金的企业主和个体户。相比银行房产抵押贷款动辄一两个月的审批周期,成都典当行的房产典当通常可以在资料齐全后的数个工作日内完成放款。
办理房产典当,一般需要准备房产证或不动产权证、产权人身份证、婚姻状况证明、房屋现状说明等材料。典当行会委托评估机构对房产做价值评估,再按评估值的一定成数确定当金。需要特别注意的是,房产典当涉及抵押登记,正规机构一定会走不动产登记流程,凡是声称"不用登记、当天放款"的,反而要提高警惕。
- 适用场景:企业经营周转、工程垫资、大额医疗支出、置换高成本短期负债。
- 核心优势:额度高、可分期续当、不占用银行授信额度。
- 注意事项:确认典当行是否具备房地产抵押典当资质,合同中当金、费率、当期、续当条件、绝当处理方式是否写清。
三、汽车典当:放款最快的融资方式之一
汽车典当分为"押车"和"不押车"两种模式。押车是把车辆交由典当行保管,放款额度相对更高;不押车则是在车辆上安装定位设备并办理抵押登记,车辆仍由车主正常使用,适合跑业务、跑网约车、日常通勤离不开车的人群。
成都汽车典当的办理效率在各类业务中名列前茅,手续齐全的情况下,评估、签约、放款可以在很短时间内完成。评估主要看车辆品牌、车龄、行驶里程、车况和市场流通性,新能源车由于折旧曲线较陡,成数通常低于同价位燃油车。
- 所需材料:身份证、机动车登记证书、行驶证、车辆钥匙、保险单。
- 关键提示:车辆必须权属清晰、无查封、无其他抵押;不押车模式下要确认定位设备的安装与拆卸是否收费。
- 赎回方式:到期还本付息赎车,或提前部分还款,具体以合同约定为准。
四、民品典当:黄金、名表、珠宝、数码产品的灵活通道
民品典当是普通市民接触最多的一类业务,特点是金额小、频次高、办理快。成都典当行常见的民品当物包括黄金饰品、投资金条、名表、钻石珠宝、奢侈品包袋、数码产品等。
黄金典当的评估相对透明,主要依据当日金价、成色和重量,扣除合理折价后确定当金,适合短期小额周转。名表典当则更依赖品牌、型号、成色、附件齐全度(保卡、盒子、发票)和市场行情,热门款与冷门款的成数差距可能相当明显。建议在办理前先了解同款二手市场的成交区间,对额度有合理预期。
- 黄金、名表等民品典当通常可以当天完成评估与放款;
- 当物在典当期间由典当行负责保管,正规机构会出具当票并做封存记录;
- 赎当时务必核对当物完好情况,保留好当票与相关凭证。
五、典当行利率与费用:到底怎么算才不吃亏
很多人关心典当行利率,但典当的成本结构其实是"利息+综合费用"两部分。利息按当金和约定利率计收,综合费用则涵盖评估、保管、服务等环节,通常按月计收。不同城市、不同业务类型的费率区间存在差异,房产典当与民品典当的费率结构也不相同。
判断一家成都典当行是否靠谱,不要只盯着单一数字,而要综合看以下几点:
- 费率是否在签约前一次性书面告知,是否存在"评估费""手续费""保管费"等名目叠加;
- 当票是否规范,当金、费率、当期、赎当方式是否逐项列明;
- 续当规则是否清晰,逾期后的处理方式是否提前说明;
- 是否具备合法经营资质,营业场所是否固定、可查。
把这几项问清楚,比单纯比较利率高低更有意义。毕竟融资的核心是解决现金流问题,而不是给自己埋下新的成本隐患。
六、典当融资适合谁?三类人群的匹配建议
第一类:短期缺口明确的中小企业主。订单备货、工资发放、税款缴纳、投标保证金等场景,资金需求有明确的时间边界,用房产或汽车典当过渡,比动用长期授信更划算。
第二类:征信有瑕疵但资产充足的人群。银行审批看重征信记录和流水,典当行更看重当物价值和权属清晰度,这是两者最本质的区别。
第三类:需要小额应急的普通家庭。几千到几万元的临时周转,用黄金或名表典当,手续简单、隐私性好,比开口向亲友借钱更从容。
需要提醒的是,典当融资适合"短期、明确、可预期还款来源"的需求。如果资金缺口长期存在、还款来源不清晰,应当优先考虑调整负债结构,而不是反复续当。
七、在成都选择典当行的实用清单
最后给一份可以直接对照使用的选择清单,帮助你在成都找到合适的典当服务机构:
- 查资质:确认营业执照经营范围包含典当业务,属于持牌机构;
- 看门店:优先选择经营年限较长、门店固定的机构,避免只留电话不见实体;
- 问流程:从评估到放款每一步谁来做、要多久、需要哪些材料,问清楚再动手;
- 比方案:同一当物可以多咨询两三家,比较额度、费率和当期灵活性;
- 留凭证:当票、合同、付款记录、当物封存照片全部留存;
- 算总账:把利息、综合费用、可能的续当成本加总,算出真实资金成本再决定。
成都的金融市场层次丰富,银行、证券、保险、基金、信托、小贷、典当各司其职,典当行的价值在于"快"和"活"。理解它的规则、用对它的场景,它就是一个可靠的工具;把它当成长期依赖的输血管道,则容易陷入被动。汇丰联合典当深耕成都本地市场,业务覆盖房产典当、汽车典当、民品典当、黄金典当与名表典当等多个方向,如需了解具体办理条件与当期安排,可结合自身资产状况做一次面对面的方案沟通,把资金问题解决在明处。