成都典当行全解析:房产、汽车、民品典当融资怎么选,利率与流程一次讲清
在成都,遇到短期资金周转不灵的时候,越来越多的人开始把目光投向典当行,而不是第一时间去找银行或网贷平台。原因并不复杂:银行审批周期长、门槛高,网贷利率和风险又让人心里没底,而典当行凭借"放款快、门槛相对灵活、抵押物范围广"的特点,成了不少成都本地居民和小微企业主解决急用钱问题的现实选择。不过,真正了解成都典当行怎么运作、利率怎么算、哪些东西能当、流程要走几步的人其实并不多。这篇文章就围绕这些实际问题展开,把典当融资这件事讲透。
成都典当行是做什么的?和银行、小贷有什么不同
典当行本质上是一种以物融资的金融机构,客户把房产、汽车、黄金、名表等有价资产作为抵押或质押物交给典当行,换取一笔短期借款,到期还款赎回当物。它和银行贷款最大的区别在于审批逻辑:银行看重征信、流水、收入证明,典当行更看重抵押物本身的价值和变现能力。只要物品权属清晰、价值可评估,即使征信有瑕疵、没有稳定工资流水,也有机会拿到资金。
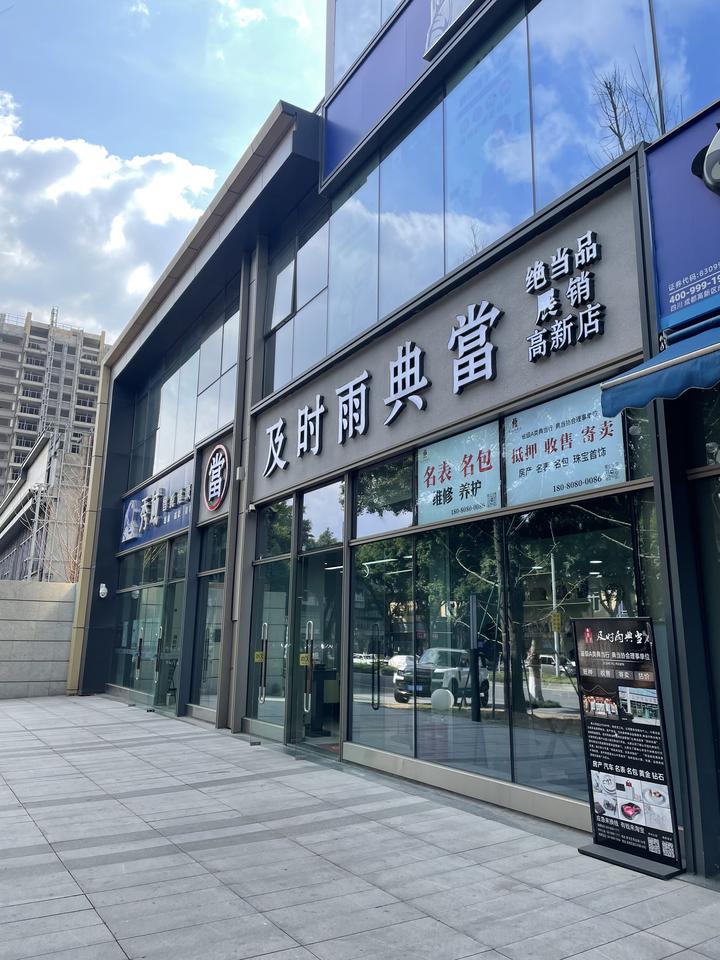
和民间借贷、网络小贷相比,正规典当行的优势则体现在合规性上。持牌经营的典当行受地方金融监管部门监管,费率结构、合同条款、当物保管都有明确规范,不会出现"套路贷"式的滚雪球利息。对成都本地客户来说,选择一家有实体门店、证照齐全的典当行,资金安全性和后续服务都更有保障。
成都典当行常见的四类业务:房产、汽车、民品、黄金名表
成都市场上的典当业务大致可以分成几个方向,不同当物的评估方式、放款额度、办理时长差别很大,选对品类往往比反复比价更重要。
房产典当:额度高,适合大额短期周转
房产典当是典当行单笔金额最高的业务,住宅、商铺、写字楼都可以作为抵押物。成都主城区的房产由于流通性好、估值透明,通常能获得较高比例的授信。它的核心优势是不看征信硬指标、放款额度大,适合企业主在订单备货、工程垫资、经营周转等场景下短期拆借。需要注意的是,房产典当涉及抵押登记手续,办理时间比民品典当长一些,通常需要几个工作日,提前准备好产权资料能明显加快进度。
汽车典当:放款快,车还能继续开
汽车典当在成都的需求量一直不小。根据车辆是否移交,一般分为"押车"和"不押车"两种模式。押车模式额度相对更高,车辆由典当行统一保管;不押车模式则只办理抵押登记,客户日常用车不受影响,适合通勤和跑业务的人群。汽车估值主要看品牌、车龄、行驶里程和车况,手续齐全的情况下当天完成评估、当天放款是常见的节奏。
民品典当:门槛最低,小额度应急首选
民品典当覆盖的范围很广,黄金首饰、名表、珠宝玉石、数码产品、奢侈品箱包等都在其中。这类业务的特点是金额灵活、办理迅速,几百元到几十万元都能做,特别适合临时性的小额应急。典当行会现场鉴定真伪和成色,按市场行情给出折当率,客户确认后即可放款,整个过程往往在一两个小时内完成。
黄金与名表典当:看重成色与品牌溢价
黄金典当主要依据当日金价和饰品成色折算,价格透明、争议少,是变现效率最高的品类之一。名表典当则更考验鉴定能力,品牌、型号、附件完整度(保卡、表盒、发票)、机芯状态都会影响估值,热门品牌和稀缺款式的折当率通常更理想。建议办理前把相关附件一并带上,附件齐全往往能争取到更好的评估结果。
成都典当行利率怎么算?费用结构要看清
很多人关心"典当行利率高不高",其实典当的综合成本由两部分构成:利息和综合费用(含评估、保管、服务等)。按照行业监管要求,动产质押、财产权利质押和房地产抵押的费率上限各有规定,正规典当行会在合同中逐项列明,不会含糊其辞。
实际成本高低,很大程度上取决于借款期限。典当本身定位是短期融资工具,按月计费,借一两个月和借半年的单位成本感受完全不同。如果只是十天半月的周转,典当的综合成本往往比想象中低;但如果打算长期占用资金,就应该提前算清楚总支出,或者考虑其他融资方式。办理时务必问清三件事:月费率是多少、有没有额外的手续费或评估费、提前还款如何计算。把这几点写进合同,后续就不会有扯皮空间。
办理典当融资的完整流程
成都典当行的办理流程已经相当标准化,大致可以分为以下几步:
- 咨询与预评估:通过电话或到店说明当物情况和资金需求,初步判断能否办理、大致额度区间。
- 提交资料:房产需产权证明和身份证明,汽车需行驶证、登记证书等,民品则带上物品本身及购买凭证。
- 专业鉴定与估值:由典当行的评估人员现场鉴定,给出折当率和授信额度。
- 签订合同:确认金额、期限、费率、赎回方式,逐条阅读后签字。
- 办理登记与放款:房产、汽车需办理相应抵押登记,完成后放款;民品质押则当场封存放款。
- 到期赎回:结清本息后取回当物,解除抵押登记。
整个流程中,资料准备是否齐全是影响速度的关键。提前把证件、票据、附件整理好,往往能省下不少来回奔波的时间。
选择成都典当行的几个实用建议
成都的典当行数量不少,服务质量参差不齐,挑选时可以从几个维度判断:
- 看资质:是否持有典当经营许可证、特种行业许可证,营业执照经营范围是否包含典当业务。
- 看门店:有固定实体门店、经营年限较长的机构,抗风险能力和服务稳定性更好。
- 看报价透明度:正规机构会明确告知费率构成和折当率依据,含糊其辞、口头承诺过多的要谨慎。
- 看鉴定专业性:尤其是名表、珠宝类当物,鉴定能力直接决定估值是否公允。
- 看合同规范度:条款清晰、权责明确、当票凭证齐全,是合规经营的基本体现。
另外要提醒的是,典当融资适合解决短期、确定性的资金缺口,不适合用来填补长期性的收支失衡。理性评估自己的还款能力,把当物赎回计划纳入现金流安排,才能真正发挥典当"救急不救穷"的工具价值。
写在最后
成都典当行作为本地金融服务体系中的一个补充环节,为不少个人和小微企业提供了银行体系之外的融资通道。房产典当解决大额周转,汽车典当兼顾速度与用车需求,民品、黄金、名表典当则覆盖了小额应急场景。理解了业务分类、费用结构和办理流程,再结合自身资金需求和还款能力做判断,典当融资就能成为一个可控、可预期的选择。急用钱的时候,多问几家、多比较一次报价,往往比匆忙签约更划算。